
Pour protéger son activité et rassurer ses clients, choisir une assurance responsabilité civile professionnelle adaptée est essentiel. Passer par un courtier en assurance permet de comparer plusieurs devis, d’obtenir un conseil ciblé selon ses besoins et d’ajuster le contrat aux risques réels de son métier. En matière d’assurance rc pro, ce regard professionnel aide à sélectionner la bonne garantie, la meilleure couverture et un niveau de responsabilité civile cohérent avec son activité.
Pourquoi faire appel à un courtier en assurance pour souscrire sa rc pro ?
Choisir une assurance rc pro ne revient pas seulement à regarder un prix ou une cotisation mensuelle. Ce contrat d’assurance professionnelle doit couvrir le risque entraîné par votre activité professionnelle, lié à une erreur, une omission, une négligence, un dommage causé à un client ou un préjudice financier. En passant par un courtier en assurance, vous vous appuyez sur un intermédiaire qui connaît le marché et qui pourra vous orienter en fonction de votre métier. Ce conseil est valable pour un indépendant comme pour une société déjà bien établie.
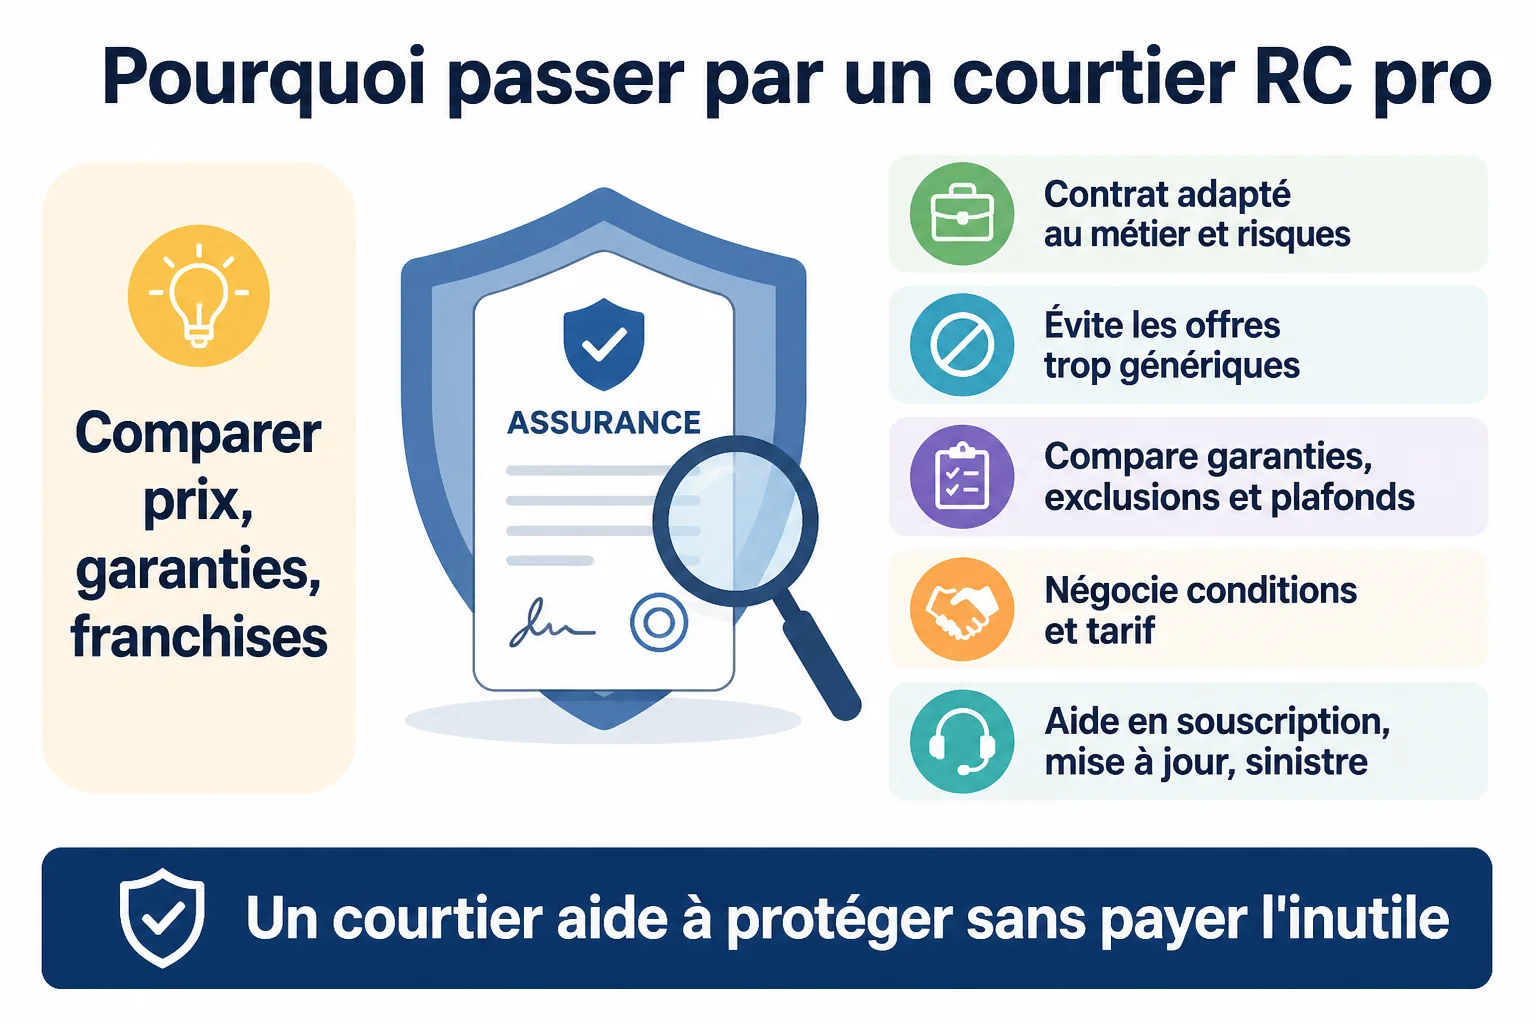
Selon votre secteur d’activité, les conséquences d’un sinistre peuvent être très différentes. Un consultant, un artisan du bâtiment, un professionnel du bien-être ou encore une agence de communication n’ont pas les mêmes obligations ni les mêmes besoins. Le courtage permet ainsi d’éviter de tomber dans le piège des contrats trop génériques qui correspondent finalement rarement à la réalité du terrain.
Deuxième atout : le courtier n’a pas en main qu’un produit d’assurance mais il a une lecture globale de votre situation. Il prend en compte votre chiffre d’affaires, votre mode d’exercice (indépendant ou société), votre clientèle, vos prestations et parfois vos contraintes contractuelles avec vos clients. Cette lecture permet de construire une couverture plus cohérente et adaptée sans payer des garanties superflues ni laisser aucune zone blanche (notamment si vous travaillez avec des professions réglementées).
Un accompagnement sur mesure pour sélectionner la rc pro correspondant à votre métier
Évaluation des risques en tenant compte de votre activité et de vos contraintes
Si chaque métier génère des responsabilités propres, le cas du courtier en assurance mérite une attention particulière, car il exerce une profession réglementée. À ce titre, la responsabilité civile professionnelle (RC Pro) n’est pas une simple précaution : elle répond à une obligation juridique liée à l’exercice de l’intermédiation en assurance. Cette exigence vise à protéger les clients en cas de faute, d’erreur, d’omission, de retard ou de défaut de conseil, autant de situations susceptibles d’engager directement la responsabilité du courtier.
Si la profession est encadrée, c’est précisément parce que le courtier intervient sur des sujets sensibles : analyse des besoins, présentation des garanties, accompagnement à la souscription et suivi des contrats. Une mauvaise information, une garantie mal adaptée ou une absence de vigilance peut entraîner un préjudice financier important pour le client. La réglementation impose donc au courtier de pouvoir justifier d’une couverture adaptée à son activité, au même titre que d’autres conditions d’accès et d’exercice de la profession.
Concrètement, il ne suffit pas de souscrire un contrat : il faut aussi pouvoir produire une attestation d’assurance RC Pro. Cette attestation est le document qui prouve l’existence de la garantie. Elle peut être demandée lors de l’immatriculation, du renouvellement de certaines formalités, par un organisme de contrôle, mais aussi par des clients, partenaires ou apporteurs d’affaires. Elle doit être à jour et cohérente avec l’activité réellement exercée, sous peine de créer un blocage administratif ou commercial.
Dans l’évaluation des risques, il faut donc vérifier plusieurs points : la nature exacte de l’activité déclarée, les montants de garantie, les éventuelles exclusions, ainsi que la conformité des justificatifs remis. Une attestation imprécise, expirée ou ne mentionnant pas correctement l’activité de courtage peut être insuffisante. Au-delà de l’obligation de souscription, le courtier doit aussi veiller au respect de ses autres obligations juridiques : maintien continu de la garantie, exactitude des déclarations faites à l’assureur et adéquation du contrat avec les missions réellement exercées.
Il s’agit ensuite de bien cerner la nature des dommages qui peuvent vous être reprochés : matériels, immatériels ou corporels, mais aussi les pertes financières pouvant résulter d’une faute, d’un retard ou d’un défaut de conseil. Cette analyse permet de ne pas retenir un contrat trop généraliste, mais aussi d’intégrer si besoin des extensions utiles lorsque l’activité le justifie, notamment en matière de responsabilité civile exploitation.
Enfin, dans certains cas, le courtier peut également vérifier les exigences formulées par vos clients, partenaires voire même bailleurs. Certaines missions requièrent ainsi un niveau minimum de garantie, un plafond déterminé ou une attestation mentionnant une activité précise. Une erreur peut ainsi bloquer un contrat commercial, retarder une inscription ou altérer une relation commerciale.
Comparer les garanties, franchises et plafonds
Comparer des offres de rc pro ne se limite pas à comparer les prix. Deux contrats affichant un tarif proche peuvent proposer des protections très différentes. Le courtier va étudier les garanties comprises dans la police d’assurance, les exclusions de garanties, les montants d’indemnisation et le niveau de franchise. C’est cette étude approfondie qui permet d’évaluer la qualité réelle du contrat.
Les plafonds d’indemnisation doivent notamment être en rapport avec le risque couvert. Un plafond insuffisant peut vous laisser une part importante du sinistre à charge. Un plafond excessif n’a pas plus d’intérêt… sauf à correspondre à une exposition réelle. Le courtier vous aide à trouver le bon compromis entre bonne protection et budget contenu.
La franchise est aussi un critère sur lequel il faut être vigilant. Une franchise élevée peut faire baisser la prime d’assurance mais augmentera votre reste à charge en cas de problème. Suivant votre situation de trésorerie ou la fréquence supposée des incidents, ce choix n’aura pas les mêmes conséquences. Le courtier met ces éléments en balance pour que vous preniez votre décision avec toutes les données en main.
Les atouts d’une rc pro souscrite auprès d’un courtier en assurance sur le plan tarifaire
Un courtier peut négocier les conditions auprès de plusieurs assureurs en même temps
En effet, le courtier connaît les critères de sélection que les différents assureurs appliquent et il sait comment mettre en avant votre dossier. Grâce à cette connaissance du marché, il va pouvoir obtenir un meilleur tarif, mais également de meilleures conditions pour votre contrat. Selon votre profil, il pourra obtenir une franchise plus adaptée, une extension de garantie ou des conditions d’acceptation plus favorables.
Cette approche peut aussi aider à mieux définir vos objectifs et à structurer votre démarche commerciale sur le long terme.
Cette capacité de négociation a son importance si vous exercez une activité sensible, si vous êtes une jeune entreprise ou si vous avez un profil atypique. Là où vous auriez obtenu une réponse type en faisant la démarche directement, le courtier est en mesure d’argumenter et de contextualiser votre demande pour orienter celle-ci vers des interlocuteurs plus à même d’accepter votre dossier. Si le résultat n’est pas automatique, il permet néanmoins d’améliorer significativement les options qui vous sont proposées.
Il peut également être amené à comparer des formules qui ne sont pas toujours faciles à décrypter par soi-même. Les différences sont parfois ténues mais peuvent porter sur des détails contractuels qui ont leur importance, comme la définition de l’activité garantie, la territorialité du contrat, la prise en charge du passé ou encore les modalités de déclaration de sinistre. Une démarche qui va bien au-delà du simple sujet tarifaire.
Optimiser le rapport coût/risque
Le meilleur contrat n’est pas forcément celui qui coûte le moins cher, mais celui qui prend correctement en charge tous vos risques, sans que la prime soit « gonflée » par des couvertures inutiles. C’est précisément ce sur quoi travaille le courtier : il va passer au crible les différentes options, supprimer les garanties inutiles et ne conserver que celles qui correspondent vraiment à votre situation. De cette manière, vous affinez votre budget, sans nuire à votre protection.
Cette optimisation prend tout son sens lorsque l’activité de l’entreprise évolue. Une société qui grandit, change de clientèle ou de secteur d’activité, développe de nouvelles prestations… n’a plus du tout les mêmes besoins qu’au démarrage. Le courtier peut ainsi revoir le contrat d’assurance pour éviter que vous ne payiez une couverture inadaptée, voire superflue ; ou au contraire pour renforcer certains postes devenus stratégiques.
Concrètement, à quoi cela peut-il correspondre ? Le courtier peut être amené à arbitrer entre divers facteurs :
- Le montant de la cotisation annuelle ;
- Le niveau de franchise acceptable ;
- Les plafonds d’indemnisation ;
- Les extensions (pas toujours gratuites) jugées utiles en fonction de votre activité ;
- Les exclusions susceptibles de poser problème.
Une vision claire des garanties et des exclusions
Les contrats de responsabilité civile professionnelle sont parfois écrits dans un langage technique. Certaines formules peuvent sembler identiques mais n’ont pas les mêmes conséquences si vous êtes confronté à un sinistre. Le rôle du courtier est d’analyser ces clauses avec vous, afin que vous puissiez distinguer ce qui est garanti et ce qui ne l’est pas. Une lecture précieuse pour éviter les confusions, notamment en cas de litige.
Les exclusions constituent souvent le point de vigilance majeur. Le contrat peut sembler complet, mais il peut également exclure de nombreux dommages causés liés à votre activité habituelle. Sans un accompagnement adéquat, il est facile de ne pas relever une restriction importante. Le courtier vous alerte sur ces mentions et vous en explique la portée réelle, avec des exemples concrets liés à votre profession.
Cette meilleure connaissance vous permet aussi de savoir comment procéder en cas de conflit. Vous savez clairement quand votre assureur pourra intervenir, quels justificatifs seront attendus et quel comportement pourra nuire à la prise en charge. Concrètement, cela évite les mauvaises surprises et facilite la gestion du risque au quotidien, en sécurisant votre patrimoine.
Quel est le rôle du courtier en assurance dans les démarches de souscription et de gestion ?
Constitution du dossier et gain de temps administratif
Pour obtenir un devis de RC Pro pour courtier en assurance, il est aujourd’hui possible de passer par une demande en ligne, souvent en quelques minutes, à condition de préparer les bonnes informations. La souscription d’une RC Pro nécessite en effet de communiquer des éléments précis : description de l’activité, statut juridique, antécédents, chiffre d’affaires, répartition des prestations, zone d’exercice, effectif, voire certains documents commerciaux. Un dossier complet dès le départ limite les demandes complémentaires et permet d’accélérer nettement l’émission du devis.
Dans la pratique, un devis RC Pro en ligne peut parfois être obtenu très rapidement pour les profils simples, tandis que les situations plus techniques demandent une étude plus approfondie. Le délai dépend surtout de la qualité des informations transmises et du niveau de détail attendu par l’assureur. Plus votre dossier est clair, plus vous gagnez du temps au moment de comparer puis de souscrire.
Pour souscrire en ligne rapidement, il faut généralement prévoir les informations suivantes :
- La nature exacte de l’activité exercée et les missions réalisées ;
- Le statut juridique de l’entreprise et sa date de création ;
- Le chiffre d’affaires réalisé ou prévisionnel ;
- Le nombre de collaborateurs ou mandataires concernés ;
- Les antécédents d’assurance et éventuels sinistres déclarés ;
- Les besoins de garantie particuliers selon les risques couverts ;
- Les coordonnées de l’entreprise et, selon les cas, un extrait d’immatriculation ou des justificatifs complémentaires.
Ce gain de temps est loin d’être négligeable. Pour un entrepreneur ou un dirigeant, comparer seul plusieurs contrats prend du temps et suppose de savoir lire des documents techniques parfois peu lisibles. Le courtier en assurance peut alors centraliser les demandes de devis, filtrer les offres réellement adaptées et présenter une synthèse plus simple à exploiter. Vous comparez ainsi plus facilement plusieurs propositions, sur des bases homogènes, sans avoir à reprendre chaque garantie ligne par ligne.
Avant de valider une offre ou une souscription en ligne, il reste utile de vérifier en priorité :
- La définition exacte de l’activité déclarée ;
- Les montants de garantie par sinistre et par année ;
- Les exclusions majeures ;
- Les délais de carence éventuels ;
- Le montant des franchises ;
- Les pièces à conserver en cas de réclamation.
En pratique, faire établir plusieurs devis puis souscrire devient beaucoup plus fluide lorsque le dossier est préparé en amont. C’est précisément sur ce point que l’accompagnement d’un courtier permet de réduire les délais administratifs, de comparer plus sereinement les offres de RC Pro et de finaliser la couverture la plus adaptée sans multiplier les démarches.
Un accompagnement lors d’une modification de contrat ou en cas de sinistre
À la suite d’une modification de votre activité, le contrat doit souvent être mis à jour. L’ajout d’une nouvelle prestation, l’intervention sur un nouveau marché ou le travail avec des clients plus importants font évoluer votre niveau d’exposition. Le courtier est à vos côtés pour actualiser le contrat en cours et garantir que la couverture reste cohérente avec ce que vous êtes réellement. Cette réactivité permet d’éviter de se rendre compte trop tard qu’un risque n’a pas été déclaré à l’assureur.
Mais c’est surtout en cas de sinistre que son rôle est le plus concret. Il peut vous aider à comprendre les étapes de la déclaration, à rassembler les éléments qui peuvent être utiles et à formuler votre déclaration de manière précise. Il n’est pas là pour remplacer l’assureur mais bien pour faciliter les échanges et réduire au maximum le risque d’erreur ou d’omission dans un moment délicat, notamment en cas de manquement.
Il peut également intervenir si un désaccord apparaît sur l’interprétation des garanties prévues au contrat ou sur le traitement du dossier. Sans être un arbitre, il apportera son soutien pour clarifier les faits, relire les clauses et faire avancer les échanges avec la compagnie. Pour l’assuré, c’est un coup de pouce toujours utile et particulièrement rassurant, notamment pour défendre vos intérêts.
Comment sélectionner le courtier en assurance adapté à votre rc pro ?
Première piste : sa capacité à comprendre votre activité. Un courtier de qualité doit poser des questions pertinentes, chercher à comprendre vos missions et s’intéresser aux risques inhérents à votre métier. S’il vous propose une solution trop rapidement, sans analyse, il y a un risque de standardisation. Or, la rc pro n’est efficace que si le besoin est correctement qualifié au préalable. Pensez aussi à vérifier son inscription à l’ORIAS, qui encadre le statut de mandataire et garantit un minimum de conformité.
Il peut également être intéressant d’évaluer son réel niveau de comparaison du marché. Tous les intermédiaires n’ont pas le même accès aux assureurs ni la même expérience selon les secteurs. N’hésitez pas à lui poser des questions sur sa façon de travailler, le nombre de compagnies qu’il consulte et les critères sur lesquels il se base pour établir sa recommandation. La transparence sur ces éléments est un bon indice de sérieux.
Tout aussi important que l’offre : la qualité de l’accompagnement. Disponibilité, clarté des explications données, réactivité face à une question et suivi après signature… Autant d’éléments qui peuvent faire la différence. Car si la rc pro s’inscrit dans la durée, autant choisir quelqu’un capable de vous accompagner sur le long terme et pas uniquement au moment de la souscription.
Enfin, évaluez sa pédagogie : le bon courtier ne se limite pas à vous envoyer un devis. Il explique les différences entre les contrats comparés, attire votre attention sur certaines limites importantes et justifie ses recommandations. Cette capacité à rendre les choses compréhensibles est souvent ce qui distingue une simple mise en relation d’un véritable accompagnement, et permet de choisir un contrat réellement adapté à l’exercice de votre activité.